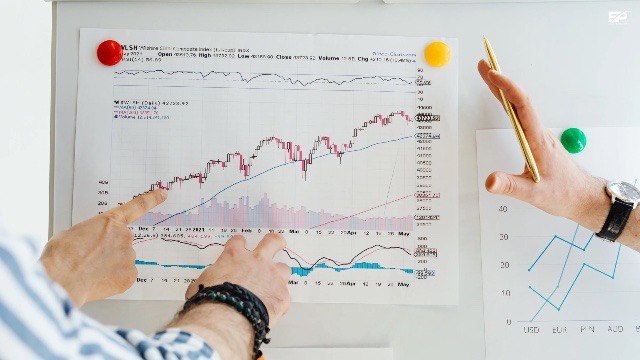
ترید و سرمایهگذاری ریشه یکسانی دارند اما شیوه انجام آنها متفاوت است. درواقع هر دو این اصطلاحات اشاره به فعالیت در بازارهای مالی دارد. اما با توجه با استراتژی و نوع انجام معاملات، افراد به دو دسته تریدرها و سرمایهگذارن تقسیم میشوند. تریدرها افرادی هستند که توجه ویژهای به نوسانات دارند و بیشتر از تحلیل تکنیکال استفاده میکنند. درواقع نگاه آنها به بازار کوتاه مدت است. اکثر تریدرها در مارکتهایی اهرمی مثل فارکس فعالیت میکنند. در مقابل سرمایهگذران دید بلند مدتی دارند و به دنبال داراییهایی با ارزش ذاتی بالا میروند. معمولا این افراد از تحلیلهای فاندامنتالی استفاده میکنند.
بازار فارکس، ارزهای دیجیتال و تمامی بازارهای اهرمی به دلیل نقدینگی و حجم بالا برای ترید مناسب هستند. در مقابل بازار سهام، مسکن، خودرو، اوراق و … برای سرمایهگذاری ویژگی لازم را دارند. درواقع در فرایند ترید و سرمایهگذاری دیدگاه معاملهگر اهمیت دارد. برای این که تبدیل به تریدر یا سرمایهگذار موفقی شوید قطعا باید دانش مالی خود را افزایش دهید. گروه مالی پاکدامن با انتشار مقالات مختلف در تمام زمینههای مالی شما را همراهی میکند.
بازار سرمایه ایران در سالهای اخیر با گسترش ابزارهای مالی متنوع، فرصتهای جدیدی را برای سرمایهگذاران ایجاد کرده است. یکی از این ابزارها صندوقهای بخشی (Sector Funds) هستند که با تمرکز بر یک صنعت یا بخش خاصی از اقتصاد فعالیت میکنند.
این نوع صندوقها به سرمایه گذاران اجازه میدهند تا به صورت غیرمستقیم و با مدیریت حرفهای، در صنایع منتخب مانند محصولات شیمیایی، بانکی، فلزات اساسی یا سایر صنایع سرمایه گذاری کنند.
صندوق بخشی چیست؟
صندوق بخشی نوعی از صندوقهای سرمایه گذاری مشترک است که تمرکز اصلی خود را بر سهام شرکتهای فعال در یک بخش مشخص از اقتصاد میگذارد. به عنوان مثال، صندوق بخشی بانکی تنها در سهام بانکها و مؤسسات مالی سرمایه گذاری میکند.
در حالی که صندوق بخشی فلزات اساسی ترکیبی از سهام شرکتهای فولادی، مسی و معدنی را در پرتفوی خود دارد. این تمرکز موضوعی، باعث میشود عملکرد صندوق به طور مستقیم تحت تأثیر وضعیت همان صنعت قرار گیرد و در نتیجه اگر آن صنعت در دورهای رونق داشته باشد، صندوق نیز بازدهی بالایی خواهد داشت؛ اما در دوره رکود ممکن است افت قابل توجهی تجربه کند.
نحوه عملکرد صندوقهای بخشی
صندوقهای بخشی نیز مانند سایر صندوقها، توسط نهادهای مالی دارای مجوز از سازمان بورس و اوراق بهادار اداره میشوند. سرمایه گذاران با خرید واحدهای این صندوقها، در واقع مالک بخشی از داراییهای آن میشوند و مدیر صندوق وظیفه دارد ترکیب داراییها را بر اساس اهداف تعیین شده و تحلیل بنیادی صنعت مورد نظر انتخاب کند.
دارایی این صندوقها معمولاً به سه بخش تقسیم میشود:
سهام شرکتهای فعال در صنعت هدف (بخش اصلی پرتفوی صندوق)
اوراق با درآمد ثابت برای کنترل ریسک
وجه نقد و سپرده بانکی برای نقدشوندگی و پوشش نوسانات کوتاه مدت
ارزش خالص داراییها یا NAV این صندوقها به صورت روزانه محاسبه و در سامانههای رسمی (مانند «فیپیران» یا سایت صندوق) منتشر میشود و سرمایه گذار میتواند بر اساس تغییرات NAV، تصمیم به خرید یا فروش واحدهای خود بگیرد.
مزایای سرمایه گذاری در صندوق های بخشی
سرمایه گذاری در صندوق های بخشی، امتیازاتی دارد که آن را به گزینه ای جذاب برای برخی سرمایه گذاران تبدیل میکند.
با توجه به تمرکز صندوق بر صنایع با بازدهی بالا در دورههایی که یک صنعت خاص به دلیل شرایط اقتصادی، صادراتی یا سیاستهای دولتی رشد میکند، این صندوقها میتوانند سود قابل توجهی نصیب سرمایه گذاران کنند.
همچنین با توجه به مدیریت حرفهای که در رابطه با ترکیب داراییها و زمانبندی خرید و فروش توسط مدیران متخصص انجام میشود، نیازی به دانش تخصصی عمیق از صنعت مورد نظر برای سرمایه گذار وجود ندارد.
این صندوق ها از شفافیت بالایی برخوردار هستند و موظف به ارائه گزارشهای دورهای از عملکرد، ترکیب داراییها و ارزش روز سرمایه گذاری هستند. به علت تنوعی که این صندوق ها دارند، امکان انتخاب صندوقهای مختلف در بخشهای گوناگون (مثل خودرویی، بانکی، دارویی و…) برای سرمایه گذار فراهم شده است.
معایب و ریسکهای صندوقهای بخشی
در کنار مزایا، صندوقهای بخشی محدودیتها و ریسکهایی نیز دارند که باید در نظر گرفته شود:
ریسک تمرکز سرمایه در یک صنعت خاص باعث میشود نوسانات آن صنعت به طور مستقیم روی بازده صندوق اثر بگذارد و اگر صنعت مورد نظر دچار رکود شود، میتواند باعث کاهش بازدهی و حتی زیان صندوق نیز شود.
وابستگی به شرایط اقتصادی و سیاسی ممکن است صنایع خاص را به شدت تحت تأثیر سیاستهای ارزی، صادراتی و یا نرخ بهره قرار دهد و باید مورد توجه قرار بگیرد.
تنوع کمتر در داراییهای صندوق نسبت به صندوقهای سهامی، با توجه به اینکه تنها یک صنعت پوشش داده میشود، میتواند باعث افزایش ریسک کلی پرتفوی صندوق در مقایسه با صندوقهای سهامی شود.
صندوقهای بخشی فعال در بازار سرمایه ایران
در ایران، صندوقهای بخشی عمدتاً در حوزههایی مانند پتروشیمی، فلزات اساسی، بانک و بیمه، انرژی، خودرویی، دارویی و … فعالیت دارند. برای مثال، برخی از صندوقهای بخشی فلزات در دورههای افزایش قیمت جهانی فلزات، بازدهی چشمگیری داشته اند.
این صندوقها عمدتاً به صورت ETF در بورس معامله میشوند؛ یعنی سرمایهگذار میتواند مانند سهام، واحدهای صندوق را از طریق سامانه کارگزاریهای مختلف در ساعت معاملات خرید و فروش کند. برخی دیگر نیز به صورت صندوقهای صدور و ابطالی عمل میکنند که مستقیماً از طریق سایت صندوق خرید و فروش میشوند.
معیارهای انتخاب صندوق بخشی مناسب
هنگام انتخاب یک صندوق بخشی، سرمایهگذار باید به چند عامل کلیدی توجه کند:
عملکرد تاریخی صندوق در مقایسه با شاخص صنعت مربوطه
سابقه و اعتبار تیم مدیریتی صندوق
ارزش معاملات و نقدشوندگی واحدهای صندوق
ترکیب داراییها و نسبت سهام به اوراق با درآمد ثابت
کارمزدها و هزینههای مدیریت صندوق
ترکیب این عوامل نشان میدهد که صندوق مورد نظر تا چه اندازه در مدیریت ریسک و کسب بازده متعادل موفق بوده است.
مقایسه صندوقهای بخشی با صندوقهای سهامی و شاخصی
در مقایسه با صندوقهای سهامی، صندوقهای بخشی تمرکز بیشتری بر صنعت خاصی دارند و بنابراین ریسک و پتانسیل بازدهی بالاتری دارند. همچنین صندوقهای سهامی با تنوع بیشتری که در داراییهای صندوق دارند، میتوانند نوسانات را کاهش دهند.
صندوقهای بخشی از صندوقهای شاخصی فعالتر هستند و مدیر صندوق میتواند با انتخاب سهمهای برتر در صنعت خاص، بازدهی بیشتری از شاخص کسب کند. در حالی که صندوق شاخصی صرفاً عملکردی مشابه شاخص کل یا شاخص صنعت دارد.
جمع بندی
صندوقهای بخشی در بازار سرمایه ایران، ابزاری مناسب برای سرمایه گذارانی هستند که به یک صنعت خاص باور و شناخت دارند و میخواهند از رونق آن بخش بیشترین بهره را ببرند، بدون اینکه مستقیماً در تک سهمهای پر ریسک آن صنعت سرمایه گذاری کنند.
با این حال، نباید فراموش کرد که ریسک تمرکز در این نوع صندوقها بالاتر از سایر انواع صندوقهای سرمایه گذاری است. بنابراین انتخاب آنها باید با تحلیل دقیق، بررسی روند صنعت و در نظر گرفتن افق زمانی سرمایهگذاری انجام شود.
در نهایت، صندوقهای بخشی را میتوان راهکاری هوشمند برای سرمایهگذاری هدفمند در صنایع منتخب دانست؛ به ویژه برای کسانی که به جای تنوع بیش از حد، به تمرکز بر فرصتهای خاص اعتقاد دارند.
در دنیای سرمایهگذاری، همیشه دو دسته سرمایهگذار وجود دارند: کسانی که تلاش میکنند بازار را شکست دهند و کسانی که ترجیح میدهند همراه با بازار حرکت کنند. صندوقهای شاخصی (Index Funds) برای دسته دوم طراحی شدهاند. یعنی سرمایهگذارانی که میخواهند بدون صرف زمان زیاد برای تحلیل سهام، بازدهی نزدیک به بازده کل بازار داشته باشند.
در این بلاگ، به زبان ساده به بررسی صندوقهای شاخصی، نحوه کارکرد آنها، مزایا و ریسکهای مرتبط با این صندوق ها خواهیم پرداخت. در نهایت مشخص خواهیم کرد که این ابزار سرمایهگذاری برای چه افرادی مناسبتر است. ثبل از شروع مطالعه این مقاله از شما دعوت میکنیم با انواع صندوقهای سرمایهگذاری آشنا شوید.
صندوق شاخصی چیست؟
صندوق شاخصی نوعی صندوق سرمایهگذاری مشترک یا ETF است که هدفش تقلید از عملکرد یک شاخص مشخص در بازار بورس است. مدیر این صندوقها در تلاش برای انتخاب بهترین سهام بازار نیستند بلکه در ترکیب دارایی صندوق دقیقاً همان سهام و با همان وزنهایی خریداری می شود که در شاخص هدف وجود دارد.
برای مثال، اگر شاخص کل بورس ۳۰ درصد از ارزش خود را از صنایع فلزی بگیرد، صندوق شاخصی مرتبط نیز حدود ۳۰ درصد از دارایی خود را به سهام همین صنعت اختصاص میدهد. بنابراین بازدهی صندوق تقریباً معادل بازده شاخص خواهد بود.
به زبان ساده، صندوق شاخصی تلاشی برای «برد در برابر بازار» نیست؛ بلکه راهی است برای «حرکت همسو با بازار»
صندوقهای شاخصی در بورس ایران چگونه کار میکنند؟
در بورس ایران، بیشتر صندوقهای شاخصی در قالب ETF فعالیت میکنند. یعنی واحدهای آنها مانند سهام عادی از طریق سامانه های معاملاتی کارگزاری قابل خرید و فروش در بازار هستند. مدیر صندوق ترکیب پرتفوی را مطابق با شاخص هدف میچیند و هر زمان شاخص دچار تغییر شود، ترکیب صندوق نیز به همان نسبت تعدیل میشود.
مثلاً اگر شرکت جدیدی به شاخص افزوده شود یا وزن سهمی در شاخص تغییر کند، صندوق شاخصی نیز آن را بهروزرسانی میکند. در حال حاضر صندوقهایی وجود دارند که شاخصهای مختلفی مانند شاخص کل، شاخص هموزن، شاخص ۳۰ شرکت بزرگ یا شاخص ۵۰ شرکت فعالتر را دنبال میکنند.
ویژگیهای اصلی صندوقهای شاخصی
این صندوق ها دارای مدیریت غیر فعال (Passive Management) هستند. یعنی مدیر صندوق تصمیم گیر فعال نیست و هدفش هم سو شدن با حرکت شاخص هدف است. همچنین در این صندوق ها چون نیاری به تحلیل بنیادی یا معاملات پر هزینه نیست کارمزد مدیریت نسبت به سایر صندوق های سرمابه گذاری پایین تر است.
در این صندوق ها با توجه به اینکه ترکیب دارایی صندوق مشخص و قابل مشاهده است و دقیقاً همان اجزای شاخص هدف است می توان گفت از شفافیت بالایی برخوردار هستند. صندوقهای شاخصی در معرض نوسانات کلی بازار هستند و از ریسک انتخاب سهم خاص مصوناند. اما اگر بازار و شاخص هدف نزولی شود، این صندوق ها نیز افت میکنند، در نتیجه این صندوق ها درگیر با ریسک سیستماتیک هستند.
صندوقهای شاخصی دارای قابلیت نقدشوندگی بالایی هستند به ویژه در صندوقهای ETF، خرید و فروش در طول روز همانند سهام انجام میشود.
تفاوت صندوقهای شاخصی و صندوقهای سهامی
در ظاهر، هر دو نوع صندوق در بازار سهام فعالاند. اما تفاوتشان در استراتژی مدیریت و ترکیب داراییها است. صندوقهای سهامی به صورت فعال مدیریت میشوند و مدیر صندوق با استفاده از روشهای تحلیلی و بررسی صنایع مختلف تصمیم میگیرد کدام سهام در پرتفوی صندوق باشند.
در نتیجه ترکیب دارایی در این صندوقها دائماً در حال تغییر و ممکن است وزن صنایع مختلف بر اساس تحلیل مدیر تنظیم شود و هدف، کسب بازدهی بیشتر از شاخص کل است. در مقابل، صندوقهای شاخصی مدیریت غیرفعال دارند و ترکیب دارایی آنها از پیش توسط شاخص هدف مشخص میشود.
اگر شاخص کل شامل ۳۰٪ فلزات، ۲۰٪ پتروشیمی و ۱۰٪ بانکیها باشد، صندوق شاخصی نیز دقیقاً با همین نسبت سرمایهگذاری میکند و مدیر صندوق اجازه تغییر دلخواه ترکیب را ندارد و تنها وظیفه اش تطبیق سبد با شاخص هدف است.
مزایای صندوقهای شاخصی
سادگی و دسترسی آسان یکی از ویژگی های این صندوق ها است. برای سرمایهگذاری در صندوق شاخصی نیازی به دانش تحلیلی یا پیگیری روزانه بازار نیست و کافی است بدانید صندوق کدام شاخص را دنبال میکند و به رشد آن شاخص باور داشته باشید.
همچنین به دلیل حذف تحلیلهای پیچیده و معاملات پرتعداد، کارمزد مدیریت در این صندوقها معمولاً کمتر از سایر صندوق های سرمایه گذاری است. با توجه به ترکیب دارایی این صندوق ها، با خرید واحد یک صندوق شاخصی، در واقع در دهها سهم به صورت همزمان سرمایهگذاری میکنید و این تنوع می تواند منجر به کاهش ریسک شود.
با توجه به اینکه عملکرد صندوق شاخصی معمولاً اختلاف بسیار کمی با بازدهی شاخص دارد، بنابراین در بلندمدت بازدهی آن همجهت با رشد کلی بازار خواهد بود. بنابراین صندوقهای شاخصی برای سرمایهگذاران صبور، ابزاری مؤثر برای رشد تدریجی سرمایه هستند.
معایب و محدودیتهای صندوق های شاخصی
به دلیل وابستگی کامل به شرایط بازاراگر شاخص هدف وارد روند نزولی شود صندوق شاخصی هم به همان نسبت افت میکند و هیچ تصمیم مدیریتی برای کاهش زیان وجود ندارد. نبود امکان انتخاب سهام برتر یکی دیگر از محدودیت های این صندوق ها هستند و مدیر صندوق حتی اگر بداند سهمی عملکرد ضعیفی دارد، موظف است آن را در پرتفوی صندوق نگه دارد تا شاخص به درستی منعکس شود.
همچنین در زمانهایی که بازار روند صعودی پرقدرت دارد، صندوقهای شاخصی به علت تمرکز بالا بر روی شاخص های هدف ممکن است عملکرد ضعیف تری نسبت به سایر صندوق ها داشته باشند.
چگونه صندوق شاخصی مناسب انتخاب کنیم؟
برای انتخاب بهترین صندوق شاخصی باید چند نکته مهم را در نظر گرفت:
شاخص هدف: به این نکته توجه داشته باشید که صندوق از کدام شاخص پیروی میکند. شاخص هم وزن معمولاً نوسان متعادل تری نسبت به شاخص کل دارد.
نقد شوندگی و حجم معاملات: صندوقهایی با ارزش خالص دارایی بالا و حجم معاملات مناسب، خروج راحت تری برای سرمایهگذار فراهم میکنند.
کارمزدها: در صندوقهای شاخصی، تفاوت اندک در کارمزد میتواند در بلندمدت تأثیر زیادی بر سود نهایی بگذارد.
عملکرد تاریخی: با نوجه به کارکرد این صندوق ها بهتر است صندوقی انتخاب شود که سابقه و عمملکرد تاریخی آن نشانگر این باشد که صندوق هم سو با شاخص هدف حرکت می کند.
اعتبار مدیر و متولی: مدیریت حرفه ای و شفافیت اطلاعات از عوامل مهم اعتماد به صندوق هستند و باید مورد توجه قرار بگیرند.
صندوقهای شاخصی برای چه کسانی مناسباند؟
این صندوقها گزینه ای ایده آل برای سرمایهگذارانی هستند که زمان یا دانش کافی برای تحلیل بازار ندارند. اما میخواهند با ریسک متعادل در رشد کلی بازار شریک شوند. همچنین این صندوق ها برای افرادی مناسب است که به دنبال سرمایهگذاری بلندمدت هستند و ترجیح میدهند استراتژی ساده و شفاف داشته باشند.
به ویژه برای سرمایهگذاران تازه کار، صندوق شاخصی راهی کم هزینه و مطمئن برای ورود به بازار سرمایه محسوب میشود.
جمعبندی، بازتابی از کل بازار در یک صندوق
صندوقهای شاخصی ابزاری ساده، شفاف و کم هزینه هستند. این ابزارها به سرمایهگذاران امکان میدهند بدون دغدغه انتخاب سهم، در رشد کلی بازار سهیم شوند. این صندوقها نه تنها برای افراد تازه کار، بلکه برای سرمایهگذاران حرفهای نیز که به دنبال تنوع و تعادل در پرتفوی خود هستند کاربردی خواهند بود.
در نهایت، موفقیت در سرمایهگذاری با این صندوقها همانند کل بازار، به صبر و دید بلندمدت وابسته است و باید توجه داشت حرکت هم سو با بازار همیشه سریع ترین مسیر نیست، اما معمولاً مطمئن ترین مسیر است.
صندوقهای مختلط گزینهای جذاب برای کسانی هستند که میخواهند تعادلی بین ریسک و بازده برقرار کنند. بازار سرمایه ایران طی سالهای اخیر رشد قابل توجهی داشته و افراد زیادی به دنبال راههایی برای سرمایهگذاری مطمئنتر هستند. بسیاری از سرمایهگذاران تازهوارد و حتی حرفهای با توجه به مفهوم سواد مالی، به جای خرید مستقیم سهام یا اوراق، به صندوقهای سرمایهگذاری روی آوردهاند.
این صندوقها بهطور همزمان بخشی از دارایی را در سهام و بخشی دیگر را در اوراق با درآمد ثابت مانند سپرده بانکی و اوراق مشارکت و غیره سرمایهگذاری میکنند. در نتیجه، صندوق هایی با ریسک متوسط و بازده متعادل هستند که به دلیل ترکیب دارایی متنوع برای شرایط رکود و رو به رشد بازار سرمایه می توانند انتخاب مناسبی باشند.
در ادامه با ویژگیها، عملکرد و نحوه سرمایهگذاری در صندوقهای مختلط آشنا میشویم.
صندوق مختلط چیست و عملکرد آن به چه شکل است؟
صندوق مختلط، نوعی صندوق سرمایهگذاری است که معمولاً بین ۴۰ تا ۶۰ درصد دارایی خود را در سهام و مابقی را در اوراق کمریسک سرمایه گذاری می کند. این ترکیب به سرمایهگذار اجازه میدهد از رشد بازار سهام بهره ببرد و همزمان بخشی از سرمایه خود را در داراییهای مطمئن حفظ کند.
مدیران حرفهای صندوق با بهره گیری از تیم تحلیلی قوی و با توجه به شرایط موجود ترکیب داراییها را مدیریت میکنند تا ریسک کلی صندوق کاهش یافته و بازدهی متعادل ارائه شود. به این ترتیب، سرمایهگذار نیازی به دانش تخصصی یا زمان طولانی برای مدیریت مستقیم سرمایه خود ندارد.
صندوقهای مختلط در مقایسه با سایر صندوقهای سرمایه گذاری
اگرچه تمرکز ما بر صندوقهای مختلط است، اما مقایسه کوتاهی با دو نوع دیگر از صندوق های سرمایه گذاری میتواند جایگاه آنها را بهتر نشان دهد: صندوقهای سهامی عمدتاً در سهام سرمایهگذاری میکنند و بازدهی بالقوه بالاتری دارند، اما با نوسانات و ریسک های بیشتری رو به رو هستند.
همچنین صندوقهای درآمد ثابت بخش عمده دارایی را در اوراق کمریسک سرمایه گذاری می کنند، در نتیجه ریسک پایینی دارند، اما بازدهی آنها محدود است. صندوقهای مختلط با ترکیبی میان این دو نوع صندوق، امکان بهره بردن از رشد بازار سهام را فراهم میکنند و همزمان ریسک کلی سرمایه را کنترل میکنند.
ویژگیها و مزایا
یکی از مهمترین مزایای صندوقهای مختلط، تعادل میان ریسک و بازده است. به دلیل سرمایهگذاری همزمان در سهام و اوراق با درآمد ثابت، سرمایهگذار میتواند هم از رشد بازار بهره ببرد و هم از افت شدید قیمتها مصون بماند. همچنین این صندوقها تنوع پرتفوی سرمایهگذار را افزایش میدهند. زیرا داراییها در چند نوع اوراق و سهام مختلف تقسیم میشوند و ریسک کلی کاهش مییابد.
بسیاری از صندوقهای مختلط به صورت ETF در بورس عرضه میشوند و میتوان آنها را مانند سهام، به صورت آنلاین خرید و فروش کرد که این ویژگی باعث نقدشوندگی بالا و امکان مدیریت سریع سرمایه میشود.
مزیت دیگر این صندوقها مدیریت حرفهای آنهاست. تیم متخصص صندوق، ترکیب داراییها را با توجه به شرایط بازار و وضعیت اقتصادی موجود مدیریت میکند و سرمایهگذار نیازی به تحلیل روزانه بازار ندارد. همچنین سرمایهگذاری حتی با مبالغ نسبتاً کم امکانپذیر است، که این صندوقها را برای طیف وسیعی از افراد جذاب میکند.
معایب
هرچند صندوقهای مختلط مزایای قابل توجهی دارند، اما محدودیتهایی نیز دارند که سرمایهگذاران باید به آن توجه کنند. یکی از مهمترین معایب، بازدهی محدود در شرایط صعود شدید بازار بورس است. وقتی شاخص بورس رشد زیادی دارد، صندوقهای سهامی معمولاً بازدهی بیشتری ایجاد میکنند.
همچنین صندوقهای مختلط نیز با ریسک بازار مواجه هستند. هرچند کمتر از صندوقهای سهامی، اما افت قیمت سهام میتواند ارزش دارایی صندوق را کاهش دهد. در صندوق های مختلطی که به صورت صدور و ابطالی هستند، سرمایه گذاران باید به محدودیت در خرید واحدهای صندوق و مدیریت سریع نقدینگی توجه داشته باشند.
نحوه خرید و انتخاب صندوق مختلط مناسب برای سرمایه گذاری
سرمایهگذاری در صندوقهای مختلط ساده و قابل دسترس است. بسیاری از این صندوقها به شکل ETF در بورس عرضه میشوند و میتوان آنها را به صورت آنلاین، مشابه سهام خرید و فروش کرد. این امکان نقدشوندگی بالا و مدیریت آسان سرمایه را فراهم میکند.
برای سرمایهگذاری کافی است:
در سامانه سجام ثبتنام کرده و احراز هویت شوید.
صندوق معتبر با سابقه عملکرد و تیم مدیریت مطمئن انتخاب کنید.
واحدهای صندوق را خریداری کنید.
در نظر داشته باشید صندوقهای صدور و ابطالی از طریق سایت یا اپلیکیشن صندوق قابل خرید هستند. صندوقهای ETF از طریق سامانه معاملاتی کارگزاری ها و به صورت آنلاین قابل معاملهاند.
توجه به سابقه و عملکرد صندوق، تیم مدیریتی و تحلیلی قوی، حجم و ترکیب دارایی های صندوق، شفافیت اطلاعات و نحوه خرید و فروش واحدهای صندوق به شما کمک میکند بهترین گزینه متناسب با اهداف مالی خود را انتخاب کنید.
صندوق های مختلط مناسب چه کسانی هستند؟
این صندوق ها با توجه به ترکیب دارایی ها و تنوع بخشی در پرتفوی خود و تعادلی که بین ریسک و بازده برقرار می کنند، برای سرمایه گذارانی مناسباند که ریسک پذیری متوسط دارند و به دنبال کسب بازدهی همراه با حفظ ارزش سرمایه در میان مدت و بلند مدت هستند.
همچنین افرادی که زمان و دانش کافی برای تحلیل شرایط بازار را ندارند، با توجه به مدیریت حرفه ای این صندوق ها می توانند بخشی از سرمایه خود را در صندوق های مختلط سرمایه گذاری کنند.
جمع بندی
در نهایت می توان گفت انتخاب صندوق مختلط بیشتر شبیه انتخاب یک “مدیر برنامه” برای سرمایه شماست. کسی که بخشی از سرمایهتان را وارد سهام میکند تا در رشد بازار شریک باشید و بخشی را در اوراق کم ریسک سرمایه گذاری می کند تا آرامش خاطر داشته باشید.
به همین دلیل این صندوقها بیش از آنکه صرفاً یک ابزار مالی باشند، نوعی سبک سرمایهگذاری متعادل را معرفی میکنند. صندوقهای مختلط همان نقطه تعادلی هستند که میتواند در بلندمدت برایتان نتیجهای پایدار و منطقی ایجاد کند.
صندوق درآمد ثابت در فضای پرنوسان بازارهای مالی ایران گزینهای مناسب برای حفظ ارزش سرمایه با بازدهی نسبتا پایدار است. صندوقهای درآمد ثابت به عنوان یکی از ابزارهای مالی کم ریسک بازار سرمایه، جایگاه ویژهای در سبد سرمایهگذاری افراد پیدا کردهاند.
این صندوقها با ترکیب داراییهای امن و مدیریت حرفهای سرمایه، به سرمایهگذاران کمک میکنند بدون دغدغه از نوسانات بازار، بازدهی مطمئنی کسب کنند. صندوق درآمد ثابت نوعی صندوق سرمایهگذاری مشترک است که عمده دارایی خود را در اوراق بدهی دولتی (مانند اوراق مشارکت و صکوک که توسط دولت یا نهادهای دولتی منتشر میشوند)، سپردههای بانکی و سایر ابزارهای مالی با درآمد ثابت سرمایهگذاری میکند.
این ترکیب باعث میشود ریسک سرمایهگذاری پایین و بازدهی صندوق نسبتا پیشبینیپذیر باشد. واحدهای سرمایهگذاری این صندوقها همانند سهام قابل خرید و فروش هستند و سرمایهگذاران با خرید این واحدها در داراییهای صندوق سهیم میشوند.
داشتن سواد مالی و شناخت ابزارهای نوین سرمایهگذاری قطعا شرایط مالی شما را بهبود میدهد و فرصتهای جدید را برای شما ایجاد میکند.
سازوکار و نحوه عملکرد صندوق های درآمد ثابت
در صندوق درآمد ثابت سرمایهگذاران وجوه خود را در قالب خرید «واحدهای سرمایهگذاری» در اختیار صندوق قرار میدهند. تیم مدیریت صندوق منابع جمعآوریشده را در ابزارهای کمریسک و با درآمد ثابت سرمایهگذاری میکند.
در نظر داشته باشید در این شیوه سرمایهگذاری صدور یعنی خرید واحدهای جدید و ابطال یعنی فروش واحدها و دریافت وجه معادل ارزش روز آنها. وجه معمولاً طی یک تا دو روز کاری پرداخت میشود و قیمت واحدها بر اساس ارزش خالص داراییها (NAV) محاسبه میشود. ارزش خالص داراییها روزانه محاسبه میشود و مبنای قیمت واحدهای سرمایهگذاری قرار میگیرد.
مزایا و معایب صندوق درآمد ثابت
قطعا هر شیوه سرمایهگذاری در کنار مزایا، معایبی نیز دارد. در بحث سرمایهگذاری همواره اشاره میکنیم که بازدهی بالا با ریسک بالا همراه است. همین امر باعث میشود سرمایهگذاران با توجه به شرایط و خواستههای خود گزینه مناسب خود را از بین صندوقهای سرمایهگذاری و ابزارهای مالی مختلف انتخاب کنند.
مزایای سرمایهگذاری
ریسک پایین: تمرکز بر داراییهای امن و با درآمد ثابت.
سوددهی پایدار: بسیاری از این صندوقها سود دورهای ماهانه یا فصلی تقسیم میکنند.
نقدشوندگی بالا: امکان خرید و فروش واحدها به صورت آنلاین فراهم است.
مدیریت حرفهای: سرمایهگذاران از تخصص مدیران صندوق بهرهمند میشوند.
مناسب برای مبتدی : بهترین گزینه برای افرادی که تازه وارد بازار سرمایه شدهاند و تمایل دارند ریسک کمی بپذیرند.
معایب و محدودیتها
بازدهی محدود: سود این صندوقها کمتر از سرمایهگذاری در دارایی های پرریسک است.
تاثیرپذیری از نرخ بهره: تغییرات نرخ بهره بانکی میتواند بر میزان سوددهی صندوق تاثیر بگذارد.
ریسک تورم: در دورههای تورمی، بازدهی این صندوق ها ممکن است از رشد سطح عمومی قیمت ها عقب بماند و قدرت خرید سرمایهگذار کاهش یابد.
به صورت کلی باید بدانید که هرچقدر سرمایهگذاری بازدهی بیشتری داشته باشد ریسک بالاتری دارد و سرمایهگذاریها با بازدهی محدود ریسک پایینتری دارند. به همین دلیل صندوقهای با درآمد ثابت جز سرمایهگذاریهای کم ریسک محسوب میشوند.
صندوقهای درآمد ثابت بهترین گزینه برای افرادی است که به دنبال سرمایهگذاری کمریسک و با بازدهی نسبتاً ثابت هستند. این صندوقها برای سرمایهگذاران ریسک گریز که تمایل دارند ریسک خود را به حداقل برسانند گزینه مناسبی است.
همچنین افرادی با افق سرمایهگذاری کوتاهمدت که نمیخواهند سرمایهشان تحت تاثیر نوسانات شدید بازار قرار بگیرد و کسانی که نیاز به درآمد پایدار و منظم دارند، مثل بازنشستگان یا افرادی که میخواهند از سود ماهانه صندوق استفاده کنند. صندوق درآمد ثابت گزینه مناسبی برای آنها است.
بررسی عملکرد و بازدهی صندوقهای درآمد ثابت
شما برای یک سرمایهگذاری مناسب باید بین صندوقهای درآمد ثابت مختلق صندوقی را انتخاب کنید که کمترین میزان ریسک و بیشترین بازده را در مقایسه با صندوقهای مشابه خود داشته باشد. برای ارزیابی صندوق درآمد ثابت، باید به چند شاخص مهم توجه کرد:
بازدهی تاریخی: هر چند بازدهی گذشته تضمینکننده آینده نیست، اما میتواند معیار مناسبی برای مقایسه باشد.
ترکیب داراییها: صندوقهایی که درصد بالاتری از داراییشان را در اوراق بدهی دولتی و سپردههای بانکی سرمایهگذاری میکنند، معمولاً ریسک کمتری دارند.
مدیریت ریسک: تیم مدیریت صندوق باید توانایی کنترل ریسک و واکنش به تغییرات بازار را داشته باشد.
در بورس ایران، صندوقهای مختلفی وجود دارند که بازدهی سالانه آنها معمولاً کمی بالاتر از نرخ بهره بانکی است و بسته به شرایط اقتصادی تغییر میکند. پس قبل از انتخاب صندوقهای سرمایهگذاری حتما دقت کنید.
نحوه خرید و فروش واحدهای صندوقهای درآمد ثابت
امروزه بیشتر صندوق درآمد ثابت امکان خرید و فروش واحدها را به صورت آنلاین فراهم کردهاند. سرمایهگذاران میتوانند از دو طریق این کار را انجام دهند: از طریق سامانه رسمی خود صندوق، که امکان ثبت نام و معامله مستقیم وجود دارد. یا از طریق پلتفرمهای کارگزاری بورس، که در آنها سرمایهگذاران میتوانند به همراه معاملات سهام، خرید و فروش واحدهای صندوق را نیز انجام دهند.
روند کلی به این صورت است که سرمایهگذار ابتدا در یکی از این سامانهها ثبتنام میکند، سپس با انتقال وجه واحدهای سرمایهگذاری را خریداری میکند. فروش یا ابطال واحدها نیز معمولا به صورت آنلاین درخواست میشود و وجه معادل آن طی یک تا دو روز کاری به حساب سرمایهگذار واریز میشود. هزینهها و کارمزدهای مربوط به خرید و فروش معمولاً پایینتر از معاملات مستقیم در بورس است.
نکات مهم پیش از سرمایهگذاری
قبل از ورود به صندوقهای درآمد ثابت، بهتر است به موارد زیر توجه کنید:
بررسی سابقه صندوق و تیم مدیریت: صندوقهایی که سابقه عملکرد خوب و تیم حرفهای دارند، گزینه مطمئنتری هستند.
میزان ریسک صندوق: ترکیب داراییها را بررسی کنید؛ صندوقهایی که درصد بالایی در اوراق بدهی دولتی سرمایهگذاری میکنند، ریسک کمتری دارند.
شفافیت اطلاعات: اطلاعات دقیق و بهروز در سایت صندوق و سامانههای مالی باید موجود باشد.
تناسب با اهداف مالی: نحوه و دوره های پرداخت سود صندوق را بررسی کنید و مطمئن شوید که این نوع سرمایهگذاری با اهداف مالی، افق زمانی و میزان ریسکپذیری شما هماهنگ است.
جمعبندی
صندوقهای درآمد ثابت با ریسک پایین و بازدهی نسبتا پایدار، نقش مهمی در تنوعبخشی سبد سرمایهگذاری ایفا میکنند. این صندوقها گزینه مناسبی برای کسانی هستند که به دنبال حفظ سرمایه همراه با کسب سود و دوری از نوسانات بازار هستند.
با این حال، باید توجه داشت که بازدهی صندوق درآمد ثابت تحت تاثیر شرایط اقتصادی و نرخ بهره بانکی قرار دارد و ممکن است در دورههای تورمی قدرت خرید سرمایهگذاران کاهش یابد. انتخاب هوشمندانه و آگاهانه صندوق مناسب، کلید موفقیت در سرمایهگذاری با این ابزار مالی است.
صندوقهای ای تی اف (ETF) و صدور و ابطالی در بازار سرمایه ایران یکی از ابزارهای مهم برای مدیریت غیرمستقیم داراییها هستند و می توانند نقش مهمی در بهینه سازی سبد سرمایه گذاری داشته باشند.
صندوق ETF مخفف عبارت “Exchange-Traded Fund” و به معنای صندوق قابل معامله در بورس است. این نوع صندوقهای سرمایهگذاری مانند سهام در بورس معامله میشوند و قیمت آنها در طول روز کاری تغییر میکند.هر صندوق ETF، سبدی از داراییهای مختلف مانند سهام، اوراق قرضه، طلا یا سایر کالاها را در خود جای میدهد. با خرید واحدهای این صندوق، شما به طور غیرمستقیم در این سبد متنوع سرمایهگذاری میکنید.
درواقع با خرید یک صندوق سرمایهگذاری شما مجموعهای از داراییها را خریداری میکنید. این باعث میشود که در سبد خودتان داراییهای متنوعی را داشته باشید و بتوانید ریسک سرمایهگذاری خود را کاهش دهید. همچنین از توانایی و مهارت تحلیلی مدیران صندوق استفاده کنید.
صندوقهای صدور و ابطالی، نوعی از صندوقهای سرمایهگذاری هستند که خرید و فروش واحدهای آنها مستقیماً از طریق مدیر صندوق یا وبسایت اختصاصی آن انجام میشود. این روش با صندوقهای ETF که واحدهای آنها در بورس معامله میشوند، متفاوت است. درواقع صندوقهای صدور و ابطالی خارج از بورس معامله میشوند.
اگرچه هر دو نوع صندوق سرمایهگذاری با هدف جذب سرمایه از سرمایهگذاران و تخصیص آن در بازارهای مختلف فعالیت میکنند، اما تفاوتهای مهمی در سازوکار، نقدشوندگی، کشف قیمت، و تجربه کاربری دارند. در این مطلب، بهصورت تحلیلی این تفاوتها را بررسی میکنیم و نقاط قوت و ضعف هر نوع را برای سرمایهگذاران مختلف شرح میدهیم.
نحوه خرید و فروش صندوق ای تی اف و صندوق صدور و ابطالی
در صندوقهای صدور و ابطالی، خرید و فروش از طریق سایت اختصاصی صندوق یا سامانههای واسط انجام میشود. سرمایهگذار درخواست خرید را ثبت میکند و قیمت نهایی، معمولاً با محاسبهی خالص ارزش روز داراییها (NAV) در روز کاری بعد مشخص میشود. این یعنی خرید بر اساس قیمت لحظهای نیست، بلکه بر پایه ارزش واقعی داراییهای صندوق در پایان روز محاسبه میشود.
در مقابل، صندوقهای ETF درست مانند سهام در بازار بورس معامله میشوند. سرمایهگذار میتواند در طول ساعات معاملات با استفاده از کد بورسی، این واحدها را بخرد یا بفروشد. قیمت معامله شده در ETFها لحظهای و متاثر از عرضه و تقاضای بازار است، هرچند معمولاً نزدیک به NAV باقی میماند. این تفاوت در سازوکار خرید و فروش، مهمترین تفاوت بین این دو نوع صندوق است.
بررسی سرعت نقدشوندگی
صندوق ای تی اف (ETF) از نظر نقدشوندگی وضعیت بهتری دارند. چون در بازار بورس معامله میشوند، سرمایهگذار میتواند در لحظه تصمیم به فروش بگیرد و اگر خریدار در بازار وجود داشته باشد، معامله انجام میشود. وجه حاصل از فروش معمولاً ظرف دو روز کاری تسویه و به حساب فرد واریز میشود.
در صندوقهای صدور و ابطالی، فروش از طریق ثبت درخواست ابطال انجام میشود. پس از ثبت، فرآیند محاسبه NAV و واریز وجه ممکن است چند روز طول بکشد. بنابراین، اگر سرعت دسترسی به نقدینگی برای سرمایهگذار مهم باشد، ETF گزینه مناسبتری است.
کشف قیمت و شفافیت اطلاعات
در صندوقهای صدور و ابطالی، قیمت تنها یک بار در روز و پس از پایان معاملات محاسبه و اعلام میشود؛ این قیمت همان NAV است. بنابراین سرمایهگذار در زمان خرید یا فروش نمیداند دقیقاً با چه قیمتی معامله انجام خواهد شد.
اما در صندوق ای تی اف (ETF)، چون واحدها در بازار بورس خرید و فروش میشوند، قیمت لحظهای آنها در تابلو معاملات قابل مشاهده است. سرمایهگذار میتواند بر اساس این اطلاعات تصمیمگیری کند. البته گاهی قیمت این صندوق ها ممکن است اندکی با NAV تفاوت داشته باشد اما شفافیت لحظهای معاملات از مزایای مهم این صندوقها است.
سایت فیپیران به صورت تخصصی بر روی صندوقهای سرمایهگذاری (از جمله ETFها) متمرکز است. شما میتوانید در این سایت اطلاعات کاملی مثل بازدهی، عملکرد ماهانه، ترکیب داراییها و مقایسه بین صندوقهای مختلف را پیدا کنید که برای تصمیمگیری در مورد صندوقهای ETF و صدور و ابطالی بسیار کاربردی است.
کارمزدها و هزینههای صندوق ای تی اف و صندوق صدور و ابطالی
در هر دو نوع صندوق، هزینههایی نظیر کارمزد مدیریت، کارمزد متولی و حسابرس و… وجود دارد. اما یک تفاوت مهم، هزینهی خرید و فروش واحدهاست. در صندوقهای صدور و ابطالی، معمولاً کارمزدی بابت خرید یا فروش از طرف سرمایهگذار پرداخت نمیشود یا بسیار ناچیز است.
در حالی که در صندوقهای ETF، چون معاملات از طریق سامانه معاملات بورس انجام میشود، کارمزد معاملاتی طبق نرخهای اعلام شده از سرمایهگذار کسر میگردد. این تفاوت ممکن است برای سرمایهگذارانی که در بازههای زمانی کوتاهمدت قصد معامله دارند، اهمیت داشته باشد.
ساختار مدیریتی و الزامات قانونی
از نظر ساختار کلی، هر دو نوع صندوق تحت نظارت سازمان بورس، با حضور مدیر صندوق، متولی، حسابرس و … فعالیت میکنند. اما صندوقهای ETF موظفاند یک بازارگردان داشته باشند که وظیفه حفظ نقدشوندگی و جلوگیری از فاصله زیاد قیمت بازار و NAV را بر عهده دارد.
این الزام باعث میشود عملیات اجرایی ETFها کمی پیچیدهتر و قانونمندتر باشد. در مقابل، صندوقهای صدور و ابطالی معمولاً فرآیند اجرایی سادهتری دارند و بیشتر به سرمایهگذاران خرد با اهداف بلندمدت خدمات میدهند.
صندوق ای تی اف بهتر است یا صندوق صدور و ابطالی؟
اگر شما به دنبال سرمایه گذاری هستید که امکان معامله در لحظه، نقدشوندگی بالا و شفافیت اطلاعاتی فوری داشته باشد، صندوقهای ETF گزینه مناسبتری برایتان هستند. این صندوقها بیشتر مورد توجه افراد آشنا به بورس یا کسانی است که میخواهند از نوسانات کوتاهمدت بازار بهرهبرداری کنند.
در مقابل، اگر شما جزو آن دسته از سرمایهگذارانی هستید که تمایلی به فعالیت در بازار بورس ندارید، یا سرمایهگذاری را بهعنوان ابزاری بلندمدت و کمریسک میدانید، صندوقهای صدور و ابطالی با ساختار سادهتر و کارمزد پایینتر انتخاب مناسبی برای شما هستند.
جمعبندی
در نهایت، انتخاب بین صندوق ای تی اف و صندوق صدور و ابطالی به نوع سرمایهگذار، اهداف مالی، میزان آشنایی با بورس و نیاز به نقدشوندگی بستگی دارد. اگر برایتان مهم است که داراییتان همیشه قابل معامله باشد و بتوانید در لحظه ورود یا خروج انجام دهید، ETFها گزینه بهتری هستند.
اما اگر بیشتر به دنبال یک سرمایهگذاری کمدردسر، با کارمزد پایین و برای افق بلندمدت هستید، صندوقهای صدور و ابطالی میتوانند انتخابی قابل اتکا باشند. هر دو ابزار میتوانند بهدرستی و در کنار هم، بخشی از یک سبد سرمایهگذاری متنوع را تشکیل دهند و به شما در مسیر ساختن آینده مالی مطمئنتر کمک کنند.
ما در گروه مالی پاکدامن سعی داریم با انتشار مقالات در حوزه سواد مالی موجب ارتقا کیفیت سرمایهگذاری و مدیریت ریسک شویم.
صندوق سرمایه گذاری میتواند گزینهای مناسبی برای سرمایهگذار عموم یاشد. چرا که اکثر مردم تخصص کافی در بازارهای مالی ندارند. سرمایهگذاری در بازارهای مالی همواره با ریسکهایی همراه است که افراد کمتجربه را ممکن است دچار سردرگمی کند. برای کسانی که به دنبال کسب بازدهی در بازار سرمایه هستند اما تخصص یا زمان کافی برای تحلیل و بررسی بازار را ندارند، صندوقهای سرمایهگذاری میتوانند گزینه مناسب باشند.
این صندوقها با مدیریت حرفهای داراییها، امکان سرمایهگذاری غیرمستقیم را برای عموم فراهم میکنند و ریسکها را به شکل قابل توجهی کاهش میدهند. صندوق های سرمایهگذاری منابع مالی سرمایهگذاران را جمعآوری کرده و آنها را در ترکیبی از اوراق بهادار مانند سهام، اوراق بدهی، سپردههای بانکی و سایر ابزارهای مالی سرمایهگذاری میکند.
مدیریت این صندوقها توسط تیمی از تحلیلگران و مدیران حرفهای انجام میشود که بهصورت مداوم بازار را رصد کرده و پرتفوی صندوق را بهینه میکنند.
ویژگیها و کاربرد صندوقهای سرمایهگذاری
صندوقها به دلایل مختلفی مورد توجه سرمایهگذاران قرار گرفتهاند. در ادامه به برخی از مهمترین ویژگیهای آنها اشاره میکنیم:
مدیریت حرفهای: یکی از بزرگترین مزایای این صندوقها بهرهمندی از تیم متخصص برای انتخاب داراییها و مدیریت ریسک است.
تنوع پرتفوی: با سرمایهگذاری در صندوق سرمایه گذاری، سرمایه شما به صورت غیرمستقیم در سبدی متنوع از داراییها قرار میگیرد که این موضوع ریسک را کاهش میدهد.
نقدشوندگی مناسب: بسیاری از صندوقها امکان خرید و فروش روزانه یا هفتگی را برای سرمایهگذاران فراهم میکنند.
دسترسی آسان: حتی با مبالغ کم نیز میتوان در بسیاری از صندوقها سرمایهگذاری کرد، که این موضوع دسترسی عموم مردم به بازار سرمایه را تسهیل میکند.
انواع صندوق سرمایه گذاری
در بازار سرمایه ایران صندوقهای متنوعی فعالیت دارند که هر یک ساختار، ترکیب دارایی و هدف متفاوتی دارند. انتخاب درست بین آنها نیازمند آشنایی با انواع صندوقها است:
۱- صندوقهای درآمد ثابت
این صندوق سرمایه گذاری عمده دارایی خود را در اوراق بدهی دولتی، سپردههای بانکی و سایر ابزارهای مالی کمریسک سرمایهگذاری میکنند.
۲- صندوق سرمایه گذاری سهامی
بخش عمده دارایی این صندوقها در بازار سهام سرمایهگذاری میشود.
۳- صندوقهای مختلط
در این نوع صندوقها، بخشی از دارایی در سهام و بخشی دیگر در اوراق با درآمد ثابت سرمایهگذاری میشود.
۴- صندوقهای طلا
صندوقهای سرمایه گذاری طلا دارایی خود را در گواهی سپرده سکه طلا و ابزارهای مالی مبتنی بر طلا سرمایهگذاری میکنند.
۵- صندوقهای قابل معامله (ETF)
این صندوق سرمایه گذاری روی تابلو بورس معامله میشوند و واحدهای آنها مانند سهام عادی خرید و فروش میشوند.
۶- صندوقهای جسورانه
این صندوقها به سرمایهگذاری در کسبوکارهای نوپا، استارتاپها یا طرحهای نوآورانه میپردازند.
۷- صندوقهای شاخصی
صندوقهای سرمایهگذاری شاخصی عملکرد خود را بر اساس یک شاخص مشخص در بازار (مثل شاخص کل یا شاخص هم وزن ) تنظیم میکنند.
۸- صندوق سرمایه گذاری بخشی
صندوقهای بخشی دارایی خود را فقط در یک صنعت یا بخش خاص از بازار (مانند پتروشیمی، بانکی، خودرویی و…) سرمایهگذاری میکنند.
۹- صندوقهای اهرمی
صندوق سرمایه گذاری اهرمی برای کسانی طراحی شدهاند که بهدنبال کسب سود بیشتر از نوسانات بازار هستند.
مزایا و معایب صندوقهای سرمایهگذاری
مزایا صندوق سرمایه گذاری
مدیریت حرفهای سرمایه
کاهش ریسک از طریق تنوع در پرتفوی
دسترسی آسان و شروع با سرمایه کم
شفافیت اطلاعات و نظارت قانونی
نقدشوندگی بالا (در بسیاری از صندوقها)
معایب صندوق سرمایه گذاری
عدم کنترل مستقیم سرمایهگذار بر ترکیب داراییها
ریسک نوسانات بازار (بهویژه در صندوقهای سهامی و طلا)
در برخی صندوقها، محدودیت در خروج سریع سرمایه
نحوه خرید و فروش واحدهای صندوق سرمایه گذاری
برای سرمایهگذاری در صندوقها دو روش اصلی وجود دارد:
صندوقهای صدور و ابطالی: مراجعه مستقیم به سایت یا شعبه صندوق.
صندوقهای قابل معامله (ETF): خرید و فروش مانند سهام از طریق سامانههای معاملاتی کارگزاریها.
چگونه صندوق سرمایهگذاری مناسب را انتخاب کنیم؟
در انتخاب یک صندوق مناسب، به نکات زیر توجه کنید:
میزان ریسکپذیری خودتان را مشخص کنید
نوع داراییهایی که صندوق در آنها سرمایهگذاری میکند را بررسی کنید
عملکرد گذشته و ثبات بازدهی صندوق را ارزیابی کنید
کارمزدها و هزینههای صندوق را در نظر بگیرید
ترکیب تیم مدیریت و شفافیت اطلاعات صندوق اهمیت زیادی دارد
جمع بندی
صندوقهای سرمایهگذاری بهعنوان یکی از ابزارهای نوین و حرفهای سرمایهگذاری در بازار سرمایه ایران، فرصتی را فراهم میکنند. ما در گروه مالی پاکدامن در تلاش هستیم که همواره دانش مالی شما را افزایش دهیم.
انواع بازار بورس را باید به عنوان یک سرمایهگذار بشناسید و بدانید که کدام بازار برای فعالیت شما مناسب است . بورس درواقع یکی از مهمترین ارکان اقتصاد کشور است که نقش کلیدی در تأمین مالی شرکتها و سرمایهگذاری افراد دارد. شناخت دقیق ساختار و زیرشاخههای این بازار برای هر سرمایهگذار و فعال مالی ضروری است.
بورس ایران یکی از بزرگترین بازارهای مالی منطقه است که با بیش از ۶۵ میلیون کد بورسی صادرشده و حدود ۲ میلیون فعال روزانه، نقشی کلیدی در تأمین مالی شرکتها و بنگاهها ایفا میکند. گردش مالی سالانه آن قابل توجه است. با وجود چالشهایی چون نوسانات اقتصادی و وابستگی به تصمیمات دولتی، بورس ایران جایگاه ویژهای در اقتصاد کشور دارد و از نظر گستردگی مشارکت مردمی، در سطح جهانی نیز کمنظیر است، هرچند از نظر ارزش بازار هنوز فاصله زیادی با بورسهای بزرگ دنیا دارد.
در این بلاگ به بررسی جامع بازار بورس ایران و زیرشاخههای اصلی آن میپردازیم. به صورت کلی بورس ایران متشکل از: بازار بورس اوراق بهادار، فرابورس، بازار پایه، بورس کالا و بورس انرژی است. همچنین در ادامه شرایط پذیرش شرکتها در هر یک از این بازارها را بررسی میکنیم و آنها را بهتر میشناسیم. همچنین در راستای افزایش دانش مالی از شما دعوت میکنیم با سواد مالی بیشتر آشنا شوید.
بازار بورس اوراق بهادار تهران
بازار بورس اوراق بهادار تهرانبزرگترین و رسمیترین بازار سرمایه ایران است که در آن سهام شرکتهای پذیرفتهشده معامله میشود.بورس اوراق بهادار تهران، اصلیترین بازار رسمی خرید و فروش سهام، اوراق بدهی، صندوقهای سرمایهگذاری و ابزارهای مشتقه در ایران است. این بازار زیر نظر سازمان بورس و اوراق بهادار فعالیت میکند و شرکتهای پذیرفتهشده در آن باید دارای شرایط مالی شفاف، سودآوری مستمر، و صورتهای مالی حسابرسیشده باشند. این بازار از دو بازار اول و دوم تشکیل شده است:
بازار اول
شرکتهای بزرگ و معتبر با شفافیت مالی بالا در این بخش فعالیت میکنند. شرکتهایی که وارد بازار اول میشوند، باید شرایط سختگیرانهتری نسبت به بازار دوم داشته باشند؛ مثل داشتن حداقل سرمایه، سودآوری پیوسته طی چند سال، نداشتن زیان انباشته، انتشار منظم اطلاعات مالی حسابرسیشده، و داشتن سهامداران عمومی به تعداد مشخص. مثل: فولاد مبارکه اصفهان و ملی صنایع مس ایران
بازار دوم
شرکتهای با اندازه کوچکتر و شرایط مالی متفاوت در این بخش حضور دارند. در این بازار، شرکتها الزامی به داشتن سودآوری مستمر یا سرمایه بالا ندارند، اما باید حداقلی از شرایط شفافیت، انضباط مالی، و تعداد سهامداران عمومی را رعایت کنند. مثل: ذوب آهن اصفهان و شرکت صنایع پتروشیمی خلیج فارس
برای پذیرش شرکتها در بورس، شرایطی نظیر ارائه گزارشهای مالی حسابرسیشده، حداقل سرمایه مشخص، سابقه فعالیت، و رعایت شفافیت اطلاعاتی الزامی است. شرکتها باید از نظر ساختار مدیریتی و عملکرد مالی در سطح قابل قبولی باشند
بازار فرابورس ایران
فرابورس بازاری است که با هدف تسهیل پذیرش شرکتهای کوچکتر و تازهتأسیس ایجاد شده است. این بازار از نظر قوانین سادهتر و شرایط پذیرش آسانتر است و شامل چند بازار زیرمجموعه است:
بازار اول فرابورس: شرکتهایی که شرایط نزدیک به بورس دارند. مثل: شرکت پاکدیس، شرکت داروسازی تولید دارو
بازار دوم فرابورس: شرکتهای نوپا یا در حال توسعه با معیارهای کمتر سختگیرانه. مثل: شرکت پتروشیمی زاگرس، شرکت پخش البرز
بازار سوم: مربوط به عرضه اولیه شرکتها و اوراق بهادار خاص
شرایط پذیرش در فرابورس نسبت به بورس سادهتر است و شفافیت مالی با حداقل استانداردهای تعیین شده کافی است. این بازار فرصتی برای شرکتهای در حال رشد فراهم میکند تا به بازار سرمایه دسترسی داشته باشند
بازار پایه
این بازار یکی از زیرمجموعههای فرابورس است که شرکتهایی با ریسک بالاتر و شفافیت کمتر در آن معامله میشوند. بازار پایه به سه تابلو زرد، نارنجی و قرمز تقسیم میشود که هرکدام نشاندهنده سطح ریسک و میزان شفافیت متفاوت است:
تابلو زرد: شرکتهای با ریسک کمتر نسبت به دو تابلو دیگر مثل:بانک قرض الحسنه رسالت
تابلو نارنجی: ریسک متوسط و شفافیت مالی محدود مثل: بانک دی
تابلو قرمز: بیشترین ریسک و کمترین شفافیت اطلاعاتی مثل: پتروشیمی امیرکبیر
فعالیت در بازار پایه با ریسک بالاتر همراه است و مناسب سرمایهگذاران با تحمل ریسک بیشتر است.
بورس کالا
در ادامه آشنایی با انواع بازار بورس ایران میرسیم بهبورس کالا ، بورس کالا بازاری تخصصی برای معامله انواع کالاهای صنعتی، معدنی، کشاورزی و پتروشیمی است. در این بازار قراردادهای استاندارد برای خرید و فروش کالاها وجود دارد و نقش مهمی در کشف قیمت و تنظیم بازار کالاها ایفا میکند.کالاهای معاملهشده در بورس کالا شامل:
محصولات فولادی – شرکت فولاد مبارکه اصفهان
محصولات پتروشیمی – شرکت پتروشیمی زاگرس
فرآوردههای نفتی – شرکت ملی پالایش و پخش فرآوردههای نفتی ایران
محصولات کشاورزی مانند زعفران
شرکتها و تولیدکنندگان میتوانند از طریق بورس کالا مواد اولیه مورد نیاز خود را با قیمت مشخص و تضمین شده تهیه کنند.
بورس انرژی
بورس انرژییکی از بازارهای جدید و مهم ایران است که معاملات حاملهای انرژی مانند برق، نفت خام، گاز و فرآوردههای نفتی را انجام میدهد. این بورس نقش مهمی در شفافسازی و بهبود کارایی بازار انرژی دارد. محصولات بورس انرژی شامل:
برق
نفت خام و فرآوردههای نفتی
گاز طبیعی
سایر حاملهای انرژی
پذیرش در بورس انرژی نیز نیازمند رعایت استانداردهای مشخص و ارائه اطلاعات شفاف است.
جمعبندی
شناخت دقیق ساختار بازار بورس ایران و زیرشاخههای آن، به سرمایهگذاران کمک میکند تا تصمیمهای آگاهانهتر و متناسب با ریسک و اهداف خود بگیرند. بازار بورس اوراق بهادار، فرابورس، بازار پایه، بورس کالا و بورس انرژی هر کدام با ویژگیها و شرایط خاص خود نقش مهمی در اقتصاد کشور ایفا میکنند و فرصتهای متنوعی برای سرمایهگذاری فراهم میآورند.
درنظر داشته باشید که با توجه به نیاز خود وارد این بازارها شوید و ضوابط و قوانین آنها را به صورت کامل مطالعه کنید. یرای آشنایی با بورس ایران هممیتوانید فصل آخر دوره جامع بازارهای مالی را مشاهده کنید.
آموزش ترید و یادگیری آن بسیار موضوعی حساسی است. چرا که مستقیما با سرمایه افراد در ارتباط است. از این رو سعی کردیم با ارائه پادکستهای تخصصی پایه خوبی را برای آشنایی شما با شغل ترید و معاملهگری ایجاد کنیم.
تریدر کسی است که در بازارهای مالی به خرید و فروش داراییها در کوتاه مدت میپردازد. درواقع هدف تریدرها کسب سود از نوسانات قیمت است. برخلاف سرمایهگذاران بلندمدت که داراییهای خود را برای مدت طولانی نگه میدارند.
تریدرها معمولاً دید کوتاهمدت دارند و بهصورت روزانه، هفتگی یا ماهانه وارد معاملات میشوند. این افراد میتوانند در بازارهای مختلفی فعالیت کنند؛ از جمله بازار ارز دیجیتال، بازار فارکس، بازار سهام، کالاهایی مانند طلا و نفت، و همچنین بازار مشتقات مثل قراردادهای آتی یا اختیار معامله
شغل تریدر بودن بسیار چالشبرانگیز است. اول از همه، این کار نیازمند دانش و تسلط بالا بر تحلیل تکنیکال، تحلیل بنیادی و روانشناسی بازار است. تریدرها باید دائماً بازار را دنبال کنند، بهروز بمانند و بتوانند تصمیمات سریع و دقیق بگیرند.
در مجموع، تریدر بودن بهظاهر شغلی جذاب و مستقل است، اما در واقع نیازمند تجربه، انضباط، تحمل ریسک و آمادگی ذهنی بالاست. بدون آموزش و تمرین مستمر، ورود به این حوزه میتواند بسیار پرخطر باشد. در نظر داشته باشید ما میخوایم قبل از ورود شما به بازارهای مالی شما را با اصطلاحات و مبانی کلی دنیای ترید آشنا کنیم.
در ادامه با پادکستهای تخصصی اصطلاحات پایهای و مبانی مهم آموزش ترید را به شما ارائه میدهیم.
فهرست مطالب آموزش ترید
از طریق فهرست مطالب میتوانید سریع به مطالب دسترسی داشته باشید.
تریدرها براساس استراتژیهای خود و یا شیوههای آموزشی خود طبقهبندی شوند. یعنی ما معاملهگرهایی را داریم که بر اساس پرایس کشن معامله میکنند یا معاملهگرهایی که صرفاً بر اساس فاندامنتال معامله میکنند. در واقع تریدرها بر اساس نوع ابزاری که استفاده میکنند میتوانند دستهبندی مختلفی داشته باشند. ما در این پادکست بیشتر به انواع تریدرها به لحاظ مدت زمانی که در معاملات میمانند اشاره داریم.
انواع تریدرها بر اساس تایم زمانی:
اسکالپر (Scalper): معاملات کوتاه مدت با سودهای کوچک
تریدر روزانه (Day Trader): مدت زمان معامله فقط یک شبانه روز است.
سوئینگ تریدر (Swing Trader): معاملاتی که اهداف آنها نوسانات با موجهای بزرگ است.
پوزیشن تریدر (Position Trader): معاملات بلندمدت که ممکن است ماهها طول بکشد.
درواقع خود تریدرها هستند که با توجه به استراتژی خود مدت زمان معاملات را انتخاب میکنند.
موفقیت یک تریدر به صورت مستقیم با شخصیت و عملکرد فرد در ارتباط است. تریدر موفق شخصی است که با انجام معاملات سیستماتیک به سودهی مستمر رسیده است. سود زیاد نشانهی موفقیت نیست بلکه سود مستمر و داشتن یک استراتژی منظم و تریدینگ پلن مهمترین خصوصیت تریدرهای موفق است. برای درک اهمیت و روانشناسی معاملات از شما دعوت میکنیم کتاب معاملهگر منضبط را مطالعه کنید.
اگر قصد دارین مسیر آموزش ترید را شروع کنید قطعا دیسپلین و نظم باید سرلوحه کار شما باشد.
ویژگیهای یک تریدر موفق عبارتند از:
انضباط: پیروی دقیق از استراتژی و مدیریت ریسک
تحلیلگر خوب: تسلط بر تحلیل تکنیکال و بنیادی
مدیریت احساسات: کنترل ترس و طمع در زمانهای نوسان
صبر: توانایی نگهداشتن پوزیشنها تا رسیدن به هدف.
یادگیری مداوم: بهروز بودن با اخبار و تغییرات بازار
مدیریت ریسک: رعایت حد ضرر و استفاده از نسبت ریسک به ریوارد مناسب
درواقع در مسیر آموزش ترید باید دیسیپلین معاملاتی و نظم را تریدرها یاد بگیرند. چرا که دلیل موفقیت تریدرها صرفا مباحث روانشناسی و کنترل ذهن است.
تریدرها که در بازارهای مالی فعال هستند معمولا برای توصیف شرایط بازار اغلب از اصطلاحاتی مانند بازار گاوی یا بازار خرسی استفاده میکنند. درواقع این اصطلاحات اشاره به روند بازار دارند. درواقع زمانی که قیمت داراییها افزایش پیدا میکند معاملهگران از اصطلاح بازار گاوی (Bull Market) و زمانی که قیمت داراییها افت میکند از اصطلاح بازار خرسی (Bear Market) استفاده میکنند.
البته در نظر داشته در بازارهای مالی علاوه بر گاو و خرس حیوانات دیگری نیز ماتند گوسفند، گرگ،خوک و … به عنوان نماد استفاده میشوند.
گاوها در هنگام حمله شاخهای خود را از پایین به بالا حرکت میدهند به همین دلیل تریدرها از گاو به عنوان نماد صعود و افزایش دارایی استفاده میکنند. نوع حرکت و حمله خرسها برعکس گاوها است.خرسها در حمله پنجههای خود را از بالا به پایین حرکت میدهند به همین دلیل برای بیان بازار نزولی از اصطلاح بازار خرسی استفاده میشود.
شاید برای شما ملموستر باشد که عبارت اصلاح و ریزش را از نگاه تکنیکالی بررسی کنیم. چرا که افراد بسیار زیادی با تحلیل تکنیکال آشنا هستند. زمانی که داراییها در حال صعود هستند و ریزش رخ میدهد. قیمتها ممکن است به یک سطح حمایتی و مقاومتی واکنش نشان دهند و بعد از این برگشت مجددا به صعود خود ادامه دهند.
در واقع این نزول و صعود بعد از آن معادل مفهوم پولبک در تحلیل تکنیکال میباشد. اما اگر مارکت پولبک داشته باشد ولی برگشتی اتفاق نیوفتاد و عمق ریزش عمیقتر شود درواقع در این حالت این حرکت پولبک محسوب نمیشود و یک ریزش است.
به صورت کلی در آموزش ترید میتوانیم اصلاح را یک توقف کوتاه در روند اصلی قیمت به حساب بیاریم اما ریزش درواقع تغییر روند مارکت است.
شاخص ترس و طمع اولین بار توسط CNN Money در بازار بورس ایجاد شد. این اندیکاتور میتواند تحلیل کند که احساسات فعلی حاکم بر بازار ترس یا طمع است. شاخص ترس و طمع وقتی 0 باشد یعنی جو ایجاد شده در بازار ترس است و زمانی که به عدد 100 برسد نشان از احساس طمع شدید بین سرمایهگذاران است. عدد 50 نیز بیطرفی بازار را اعلام میکند. شما میتوانید از طریق سایتهای مختلف این شاخص را رصد کنید.
ترس ایجاد شده در بازار موجب میشود داراییها زیر ارزش ذاتی خود معامله شوند. البته به این نکته توجه داشته باشید که محدوده ترس و طمع در بلند مدت تأثیرگذار نبوده و لزوماَ نشاندهنده شروع یک بازار نزولی یا صعودی نیست. به بیان دیگر ترس و طمع را نمیتوانیم بخش از تحلیل فاندامنتال قلمداد کنیم چرا که بیشتر احساسات و تمایلات کوتاه مدت و میان مدت سرمایهگذاران را نشان میدهد. به طور کلی این شاخص زیر مجموعه تحلیل سنتیمنتاست. برای آموزش ترید شما باید انواع شیوههای تحلیل را یاد بگیرید.
به زبان ساده اقتصاد به معنای علم تخصیص منابع است.اقتصاد درواقع مطالعه میکند که افراد، شرکتها و دولتها چگونه تصمیم میگیرند که چه چیزی تولید کنند، چگونه تولید کنند، و برای چه کسی تولید کنند؛ آن هم در شرایطی که منابع (مثل زمان، پول، مواد اولیه و نیروی کار) محدود هستند.
علم اقتصاد به دولتها، شرکتها، تولیدیها و به صورت کلی به افراد کمک میکند که در مورد منابع خود برنامهریزی کنند. به همین دلیل آموزش اقتصاد بسیار اهمیت دارد.
اگر میخواهید اهمیت اقتصاد را درک کنید باید بدانید در طول تاریخ، بسیاری از جنگهای بزرگ جهان ریشه در انگیزههای اقتصادی داشتهاند. مثل جنگهای استعماری قرون شانزده تا نوزده، جنگ جهانی اول و دوم، جنگ آمریکا و عراق در سال 2003 و یا حتی جنگ روسیه و اوکراین
با این توضیحات متوجه میشودید که اقتصاد چه تاثیری در زندگی انسانها دارد و پایه و اساس ارتباطات است. از این رو آموزش اقتصاد بسیار اهمیت دارد. به همین دلیل ما سعی میکنیم به صورت کامل مبانی اقتصادی وتحلیل فاندامنتال را در قالب پادکستهای تخصصی به شما آموزش دهیم.
ساختار آموزش اقتصاد
ما در سری پادکستهای آموزش اقتصاد مبانی و مفاهیم پایهای تا پیشرفته اقتصاد را به صورت کامل و قدم به قدم آموزش میدهیم. اقتصاد به چند بخش تقسیم میشود: اقتصاد خرد، اقتصاد کلان، اقتصاد بینالملل، اقتصاد توسعه، اقتصاد بخش عمومی، اقتصاد مالی و پولی، اقتصاد رفتاری
خرد: تحلیل رفتار مصرفکننده و تولیدکننده در بازارهای کوچک
کلان: بررسی شاخصهای کل اقتصاد مثل تورم، رشد، و بیکاری
بینالملل: مطالعه تجارت، ارز، و تعاملات اقتصادی کشورها.
توسعه: تمرکز بر کاهش فقر، آموزش، و رشد پایدار در کشورهای در حال پیشرفت
عمومی: نقش دولت در مالیات، هزینهها و خدمات عمومی
پولی و مالی: نقش پول، بانکها و سیاستهای پولی در بازارها
رفتاری: ترکیب روانشناسی با اقتصاد برای درک تصمیمگیریهای انسانی
برای آموزش اقتصاد به صورت کاربردی لازم است که شیوه آموزش به صورتی باشد که بتوانید در عین کاربردی بودن همه این مطالب را یاد بگیرید. ما اینجا سعی میکنیم که به صورت آکادمیک و کاربردی این موارد را آموزش دهیم تا در زمینه معاملهگری، تحلیل دادههالی اقتصادی، سرمایهگذاری و حتی زندگی روزمره از آنها بهره بگیرید.
فهرست پادکستهای آموزش فارکس
از طریق فهرست محتوا به صورت سریع به پادکست دوره دسترسی داشته باشید.
در این قسمت با ده شاخص بسیار مهم که زیر مجموعه اقتصاد کلان است آشنا میشوید. این شاخصها مبنای تصمیم گیریهای کلان اقتصادی است. از جمله این شاخصها میتوان به تولید ناخالص داخلی، رشد اقتصادیی، نرخ اشتغال و بیکاری، نرخ تورم، نرخ بهره، تراز تجاری، شاخص قیمت مصرفکننده، شاخص قیمت تولیدکننده و … اشاره کرد.
شاخصهای کلان اقتصادی ابزاری کلیدی برای تحلیل ساختار و عملکرد کلی اقتصاد یک کشور هستند و نقش حیاتی در تدوین سیاستهای اقتصادی و ارزیابی اثربخشی آنها ایفا میکنند. تحلیل این دادهها به دولتها کمک میکند تا سیاستهای مالی و پولی را بهگونهای تنظیم کنند که به رشد پایدار، ثبات قیمتها و اشتغال کامل منجر شود، و در عین حال برای فعالان اقتصادی نیز مبنایی برای تصمیمگیریهای سرمایهگذاری، تولید و مصرف فراهم میآورد.
شما با دانستن این ده مفهوم میتوانید علاوه بر ارتقا دانش اقتصادی خود توانایی تحلیل فاندامنتال را نیز بدست میاورید. همچنین میتوانید شاخصهای که در سایت فارکس فکتوری است را به صورت کامل تحلیل کنید. از رو دعوت میکنیم مقاله تحلیل فاندامنتال با اخبار فارکس فکتوری را مطالعه کنید.
اوراق قرضه یک سند بدهی است که صادرکننده (مثلاً دولت یا یک شرکت) از طریق آن تعهد میدهد که مبلغ مشخصی پول (اصل سرمایه) را در تاریخ معینی به خریدار پرداخت کند، و در طول مدت مشخص، سود دورهای (معمولاً سالانه یا ششماهه) نیز به او بدهد.
نام دیگر اوراق قرضه، اوراق بدهی است که شرکتهای بزرگ یا دولتها آن را منتشر میکنند. اگر به زبان ساده به ساز و کار این اوراق اشاره کنیم. در واقع دولتها یا شرکتها زمانی که نیاز به سرمایه و نقدینگی داشته باشد و قصد داشته باشد این سرمایه را از طریق عموم جذب کنند، شروع به انتشار اوراق قرضه میکنند.
البته در نظر داشته باشید که اوراق قرضه کاربردهای مختلفی دارند و یکی از مهمترین ابزارهای تنظیم سیاستهای پولی و بانکی هستند. اوراق قرضه تنوع بسیار زیادی دارد و میتوانیم آنها را براساس شخص یا شرکتی که آن را صادر میکند، تاریخ سررسید،میزان نرخ بازدهی و موارد مختلف دیگر طبقهبندی کنیم.
اوراق قرضه به انواع مختلفی تقسیم میشوند که بسته به صادرکننده، نرخ سود، ویژگیهای بازپرداخت و قوانین شرعی یا حقوقی متفاوتاند. مهمترین آنها عبارتاند از: اوراق قرضه دولتی ، اوراق قرضه شرکتی ، اوراق قرضه شهرداری، اوراق قرضه بدون کوپن، اوراق قرضه با نرخ بهره ثابت یا متغیر و … که در این پادکست به آنها اشاره میکنیم.
به زبان ساده بهره میزان سودی است که به هنگام بازپرداخت وامها میپردازیم. در نظر داشته باشید مقدار سودی که پرداخت میکنیم بر مبنای نرخ بهره است. اما بحث نرخ بهره بسیار فراتر و پیچیدهتر است و یکی از شاخصها مهم اقتصادی است.
درواقع نرخ بهره تنظیمگر سیاستهای پولی و مالی است و مهمترین ابزار بانکهای مرکزی به حساب میآید. اگر شما بتوانید به سوال نرخ بهره چیست پاسخ دهید قطعا بخش عمدهای از اقتصاد کلان را یاد میگیرید.
نرخ بهره درصدی از مبلغ اصل وام یا سرمایه است که وامگیرنده در یک دوره زمانی مشخص (معمولاً سالانه) به وامدهنده بهعنوان هزینه استفاده از پول پرداخت میکند. این نرخ، معیاری برای ارزش زمانی پول است و منعکسکننده ریسک، تورم مورد انتظار، و فرصتهای سرمایهگذاری جایگزین در اقتصاد است.
به صورت کلی باید بدانید که در اقتصاد و سیستم بانکی یک نوع نرخ بهره نداریم. نرخ بهره با توجه به نوع محاسبه و ساختازی که دارد به انواع مختلفی تقسیم میشود از جمله: نرخ بهره ساده، مرکب، اسمی، بین بانکی، شناور و … که هر کدام سازکار و فرمول اختصاصی خود را دارند. اگر شما تریدر هستید و نرخ بهره برای شما اهمیت دارد میتوانید از سایت فارکس فکتورینرخ بهره کشورهای مختلف را مشاهده کنید.
در این پادکست سعی داریم به صورت کامل شما را به مفهوم نرخ بهره آشنا کنیم.
شما با گوش دادن به پادکست تورم با یک واژه نام آشنا برای تمامی کسانی که در جامعه زندگی میکنند به صورت اقتصادی آشنا میشوید. بسیاری از افراد آن را با واژه گرانی هم معنی میدانند و از آن به عنوان یک مفهوم منفی یاد میکنند. در صورتی که تورم یک واژه اقتصادی با مفهوم بسیار گسترده است.
تورم به افزایش مداوم و عمومی قیمتها در یک اقتصاد گفته میشود. به عبارت دیگر، زمانی که سطح قیمت کالاها و خدمات در یک کشور بهطور عمومی و مستمر افزایش مییابد، قدرت خرید واحد پول کاهش مییابد. این پدیده بهطور معمول با کاهش ارزش پول ملی همراه است.
تورم توسط شاخصهای مختلف اقتصادی بیان میشود از جمله: شاخص قیمت مصرفکننده (CPI)، شاخص قیمت تولیدکننده (PPI)، شاخص قیمت مصرفکننده هستهای (Core CPI) و… هر کدام از این شاخصها برای محاسبه تورم در بخشهای مختلف صنعت، تولید، خانوار و … کاربردر دارند.
به صورت کلی زمانی که به دادههای اقتصادی نگاه میکنید به هیچ عنوان نگاه یک جانبه به آن نداشته باشید. این دادههای اقتصادی با توجه به سایکلی که در آن قرار دارند میتوانند تاثیرات مثبت یا منفی داشته باشند. یعنی به هیچ عنوان نمیتوانیم بگوییم که تورم برای یک کشور خوب یا بد است. چرا که به دادههای اقتصادی نمیتوانیم به صورت مطلق نگاه کنیم.
مفهوم شاخص اشتغال برعکس شاخصهای دیگر بسیار ساده است. به زبان ساده اشتغال یعنی تعداد افرادی که مشغول به کار هستند و در مقابل آن دستمزد دریافت میکنند. از جمله شاخصهای اشتغال میتوان به شاخصهای بیکاری،میانگین درآمد ساعتی، مدعیان بیکاری و … اشاره کرد.
اشتغال یکی از ستونهای اصلی اقتصاد هر کشور است که نقشی حیاتی در رشد اقتصادی، کاهش فقر و افزایش رفاه اجتماعی ایفا میکند. داشتن شغل برای افراد نهتنها منبع درآمد و تأمین نیازهای اساسی است، بلکه باعث ارتقاء عزت نفس، مشارکت اجتماعی و بهبود کیفیت زندگی میشود.
در سطح کلان، افزایش اشتغال منجر به افزایش تولید ناخالص داخلی (GDP)، افزایش درآمدهای مالیاتی دولت، کاهش وابستگی به کمکهای دولتی و کاهش نابرابری اقتصادی میشود. همچنین، اشتغال پایدار نقش مهمی در ثبات اجتماعی و امنیت اقتصادی دارد و میتواند از بروز ناآرامیهای اجتماعی جلوگیری کند.
در این پادکست به صورت کام شاخص اشتغال و بیکاری را معرفی میکنیم.
تولید ناخالص داخلی عبارت است از مجموع ارزش بازار تمام کالاها و خدمات نهایی تولیدشده در مرزهای یک کشور، بدون در نظر گرفتن ملیت تولیدکنندگان. این شاخص نمایانگر اندازه و سلامت اقتصاد یک کشور است.
براساس تولید ناخالص داخلی میتوان وضعیت اقتصادی کشورها را با هم مقایسه کرد و یکی از معیارهای توسعه یافتگی محسوب میشود. بر اساس دادههای صندوق بینالمللی پول (IMF) برای سال ۲۰۲۴، بزرگترین اقتصادهای جهان به ترتیب عبارتاند از: ایالات متحده آمریکا، چین، ژاپن، آلمان، هند بالاترین میزان تولید ناخالص داخلی را در جهان دارند. البته در نظر داشته باشید که صرفا براساس تولید ناخالص داخلی نمیتوان راجب رفاه و پیشرفت یک کشور نظر دارد.
اجزای اصلی تولید ناخالص داخلی شامل مصرف خانوارها، سرمایهگذاری بنگاهها، مخارج دولت و صادرات خالص (صادرات منهای واردات) است. این اجزا مجموع ارزش کالاها و خدمات نهایی تولیدشده در کشور را نشان میدهند و برای تحلیل عملکرد اقتصادی بسیار حیاتیاند.
سیاستهای پولی و مالی، مجموعهای از اقدامات و ابزارهایی هستند که بانک مرکزی یک کشور برای کنترل و مدیریت عرضه پول، نرخ بهره و دیگر شاخصهای اقتصادی به کار میبرد. این سیاستها نقش مهمی در حفظ ثبات اقتصادی، کنترل تورم، رشد اقتصادی و حفظ ارزش پول ملی دارند.
اهمیت اجرای سیاستهای پولی و بانکی بسیار بالاست، زیرا این سیاستها از مهمترین ابزارهای دولت برای مدیریت اقتصاد کلان هستند. اجرای صحیح آنها میتواند به ثبات اقتصادی، کاهش تورم، افزایش رشد اقتصادی، کنترل بیکاری و بهبود رفاه عمومی منجر شود.
انتخاب میان سیاستهای انبساطی و انقباضی نباید بر پایه قضاوت ارزشی درباره «خوبی» یا «بدی» باشد، بلکه لازم است بر مبنای تشخیص دقیق مرحله چرخه اقتصادی انجام گیرد. به عبارت دیگر، سیاستهای پولی باید متقابل چرخهای (countercyclical) باشد تا بتواند در دوران کسادی اقتصاد را تقویت و در دوران رونق از بیثباتی قیمتی جلوگیری کند. تنها با این رویکرد میتوان به هدفهای کلان ثبات قیمتها، اشتغال کامل و رشد پایدار دست یافت.
تیپرینگ (Tapering) یک اصطلاح اقتصادی است که معمولاً به فرآیند کاهش تدریجی سیاستهای انبساطی پولی توسط بانکهای مرکزی، بهویژه کاهش خرید داراییها یا اوراق قرضه، اشاره دارد. تیپرینگ به معنای کاهش تدریجی خرید داراییها توسط بانک مرکزی است، و معمولاً زمانی انجام میشود که اقتصاد از بحران خارج شده و دیگر نیاز به حمایت شدید ندارد.
در واقع، تیپرینگ نوعی کاهش آرام و مرحلهای در سیاستهای محرک اقتصادی است، بدون آنکه نرخ بهره را بلافاصله تغییر دهد. در مقابل، سیاست پولی انقباضی اقدامی مستقیم و قاطع برای مهار تورم و کاهش سرعت رشد اقتصادی است. این سیاست معمولاً شامل افزایش نرخ بهره و کاهش نقدینگی در بازار میشود و هدف آن کاهش تقاضا و کنترل افزایش قیمتهاست.
سنتیمنت بیانگر احساسات حاکم بر مارکت، معاملهگران و سرمایهگذران است که گاهی اوقات احساسات سرمایهگذار نیز نامیده میشود، که با تغییرات اساسی در بازار ارتباطی ندارد. سنتیمنت به صورت کلی فضای احساسی حاکم بر مارکت را رصد میکند. شما با دانستن وضعیت سنتیمنت در مورد ورود یا عدم ورود به مارکت تصمیمگیری میکنید.
سنتیمنت اغلب به صورت نزولی یا صعودی براساس ریسک و شرایط موجود در مارکت توصیف میشود. وقتی سنتیمنت منفی است، قیمتها پایین میآیند و زمانی که صعودی باشد، قیمتها در حال افزایش است. البته باید در نظر داشته باشید که تاثیرات سنتیمنت روی تمامی نمادها یکسان نیست و براساس نمادها میتواند متفاوت باشد.
در مارکت دو نوع سنتیمنت وجود دارد، که با عبارات ریسک گریز (Risk off) یا ریسکپذیر (risk on) توصیف میشود. در واقع سنتیمنت اشاره به ریسک موجود در مارکت دارد. زمانی که فضای مارکت فضای ناامنی است و ریسکهای سیستماتیک و غیر سیستماتیک بسیار زیادی وجود دارد، سنتیمنت منفی و فضای مارکت ریسکگریز است.
فدرال رزرو آمریکا(Federal Reserve System) یا به اختصار “فد” (Fed)، بانک مرکزی ایالات متحده آمریکا است. که در سال 1913 با تصویب قانون فدرال رزرو (Federal Reserve Act) در پاسخ به بحرانهای بانکی تاسیس شد و هدف از تشکیل این بانک ایجاد ثبات مالی و نظارت بر سیستم بانکی آمریکا بود.
بانک مرکزی ایالات متحده آمریکا قدرتمندترین بانک مرکزی جهان است زیرا با کنترل سیاستهای پولی بزرگترین اقتصاد دنیا، بر جریان سرمایه، نرخ بهره و ارزش دلار تأثیر میگذارد و تصمیمات آن واکنش زنجیرهای در بازارهای مالی جهانی ایجاد میکند. این بانک با تنظیم عرضه پول، کنترل تورم و تعیین نرخ بهره، جهتگیری اقتصاد جهانی را تا حد زیادی مشخص میکند و بهدلیل جایگاه دلار بهعنوان ارز ذخیره بینالمللی، نفوذی بیرقیب در نظام مالی دنیا دارد.
هاوکیش و داویش در واقع یک اصطلاح پر کاربرد در اقتصاد و تحلیل سخنرانیهای اقتصادی است. درواقع سخنرانی داویش اشاره به سیاستهای انبساطی یا تسهیلی دارد. یالعکس سخنرانی با لحن هاوکیش نشانهای از سیاستهای سختگیرانه یا انقباضی است.
هاوکیش در اقتصاد به معنای نگرش سختگیرانه نسبت به تورم است. سیاستگذاران هاوکیش معمولاً نگران افزایش تورم هستند و از افزایش نرخ بهره برای کنترل آن حمایت میکنند. این لحن نشاندهندهی تمایل به سیاستهای انقباضی است (یعنی کاهش نقدینگی در اقتصاد). در بازارهای مالی، موضع هاوکیش اغلب باعث افزایش ارزش ارز و کاهش قیمت داراییهای پرریسک (مثل سهام) میشود.
داویش به معنای نگرش ملایمتر نسبت به تورم و تأکید بر رشد اقتصادی و کاهش بیکاری است. سیاستگذاران داویش معمولاً نرخهای بهره پایینتر و سیاستهای پولی انبساطی را ترجیح میدهند. این لحن نشاندهندهی تمایل به افزایش نقدینگی در اقتصاد است. در بازارهای مالی، موضع داویش ممکن است باعث کاهش ارزش ارز و رشد بازارهای پرریسک شود.